1.【个股价值观】瑞声科技★✿ღ◈:车载业务对标消费电子发展体量★✿ღ◈,中高端业务线.【每日收评】集微指数跌1%★✿ღ◈,芯瑞达芜湖生产基地进入生产状态
瑞声科技通过不断的技术创新和市场拓展★✿ღ◈,实现更多元化的发展★✿ღ◈,从零部件供应商转型为场景方案整合服务商★✿ღ◈,并将车载业务对标消费电子业务发展体量★✿ღ◈。
今年以来★✿ღ◈,全球消费电子行业需求呈现复苏态势★✿ღ◈,部分新兴智能硬件产品市场需求回暖★✿ღ◈。根据IDC统计★✿ღ◈,2024年第二季度全球智能手机出货量同比增长6.5%至2.85亿台★✿ღ◈,出货量前五的品牌为三星★✿ღ◈、苹果★✿ღ◈、小米★✿ღ◈、vivo和OPPO★✿ღ◈,分别增长0.7%★✿ღ◈、1.5%★✿ღ◈、27.4%★✿ღ◈、21.9%和1.8%★✿ღ◈。
其中凯发(中国)首页★✿ღ◈,苹果自6月11日在“全球开发者大会”(WWDC)推出“苹果智能”以来★✿ღ◈,苹果公司的人工智能平台“Apple Intelligence”就预期成为未来几年内推动产品迭代周期的重要驱动力★✿ღ◈,并将触发广泛的设备升级浪潮★✿ღ◈。
与此同时★✿ღ◈,苹果年度秋季iPhone发布会上披露产品介绍★✿ღ◈、iPhone规格★✿ღ◈、人工智能相关资讯方面的讯息★✿ღ◈,瑞银发表报告预期iPhone16的出货量达8600万部★✿ღ◈,相当于按年增长10%★✿ღ◈。
A股苹果相关产业链标的受益情况也备受关注★✿ღ◈。过去十年★✿ღ◈,中国公司深度参与苹果产业链★✿ღ◈,舜宇光学科技(凯发(中国)首页★✿ღ◈、立讯精密(002475.SZ)★✿ღ◈、蓝思科技(300433.SZ)★✿ღ◈、领益智造(601231.SH)★✿ღ◈、歌尔股份(002241.SZ)★✿ღ◈、高伟电子(1415.HK)★✿ღ◈、瑞声科技(2018.HK)等上市企业与苹果一同成长★✿ღ◈。
本期★✿ღ◈,我们将聚焦为苹果各种设备提供声学解决方案公司——瑞声科技★✿ღ◈,公司的声学产品iPhone扬声器★✿ღ◈、麦克风★✿ღ◈、振动器在苹果的设备中起到了重要的作用★✿ღ◈,并支持苹果FaceTime★✿ღ◈、Siri★✿ღ◈、3D Touch等创新性功能★✿ღ◈。
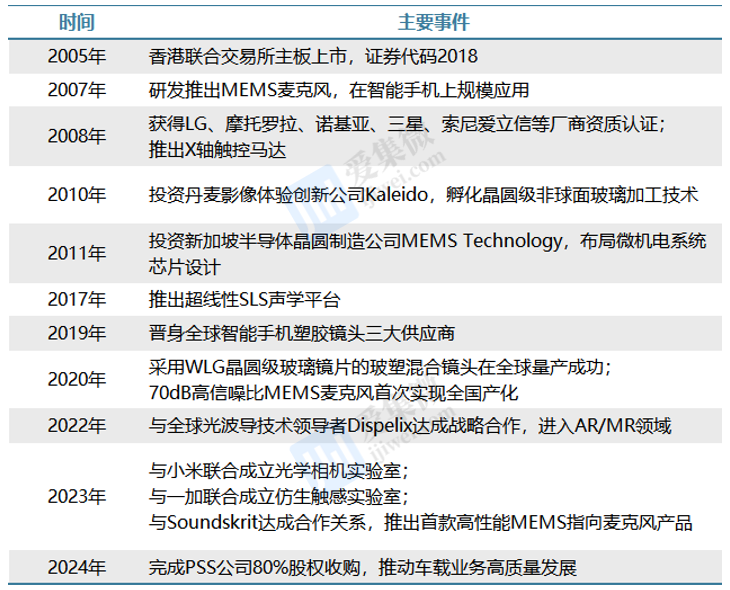
瑞声科技控股有限公司(简称★✿ღ◈:瑞声科技★✿ღ◈;证券代码:2018.HK)成立于1993年★✿ღ◈,2005年8月于港交所挂牌上市★✿ღ◈。公司发展初期专注于微型声学器件的研发与销售★✿ღ◈,在2008年和2009年步入触控及光学业务★✿ღ◈,2012年受益于iPhone对声学和触控产品的需求快速发展★✿ღ◈。当前★✿ღ◈,公司在声学★✿ღ◈、光学★✿ღ◈、触觉反馈★✿ღ◈、精密制造★✿ღ◈、微机电★✿ღ◈、无线射频和天线领域拥有材料研发★✿ღ◈、仿真★✿ღ◈、算法★✿ღ◈、设计★✿ღ◈、自动化以及工艺开发等尖端技术★✿ღ◈,与全球前六大手机品牌商建立了长期稳固的合作关系★✿ღ◈,产品全面应用于智能手机★✿ღ◈、智能穿戴★✿ღ◈、智能家居★✿ღ◈、智能汽车★✿ღ◈、AR★✿ღ◈、VR等人机交互领域★✿ღ◈,是中国电子元器件领域的重要供应商之一凯发(中国)首页★✿ღ◈。
瑞声科技主营业务分为四大板块★✿ღ◈:声学(主营)★✿ღ◈、光学★✿ღ◈、电磁传动和精密结构件★✿ღ◈、传感器及半导体★✿ღ◈。公司生产基地遍布亚洲多个国家/地区★✿ღ◈,包括中国★✿ღ◈、越南★✿ღ◈、马来西亚★✿ღ◈、新加坡等★✿ღ◈,同时也在欧洲(捷克)拥有制造设施★✿ღ◈。公司在常州(最大的研究和生产基地)★✿ღ◈、深圳★✿ღ◈、南宁★✿ღ◈、重庆等中国城市设有办公地点★✿ღ◈。全球研发中心数量达到18个★✿ღ◈,分布在全球18个国家和地区中国VPSWINDOWS野外农民工★✿ღ◈。

在声学业务领域★✿ღ◈,瑞声科技的产品主要是实现搭载自研芯片的MEMS声学传感器批量出货★✿ღ◈,公司自2017年推出超线性SLS声学平台★✿ღ◈,产品面向低★✿ღ◈、中★✿ღ◈、高端市场均有布局★✿ღ◈,集成了全套的音频系统设计服务★✿ღ◈,涵盖硬件方案★✿ღ◈、算法方案和调试服务★✿ღ◈。集团目前已形成涵盖高性能线性扬声器★✿ღ◈、多扬声器阵列★✿ღ◈、独创的算法等移动终端声学整体解决方案★✿ღ◈,未来将重点布局轻薄化★✿ღ◈、高性能及创新的解决方案★✿ღ◈,通过更丰富的产品组合★✿ღ◈,在更多元的应用领域为客户打造沉浸式音频体验★✿ღ◈。
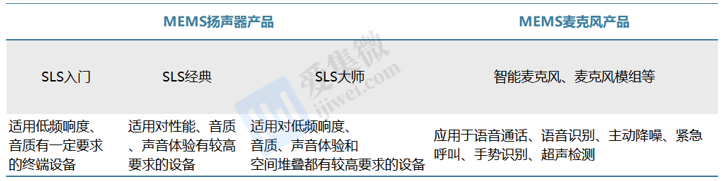
其中★✿ღ◈,SLS大师级扬声器凭借「小腔体+超薄」设计结合NLC和指向性算法的解决方案广受客户好评★✿ღ◈,相关产品出货突破千万★✿ღ◈,实现跨越式增长★✿ღ◈;高质量Opera方案凭借其在同等扬声器体积下声场大幅增大的特性★✿ღ◈,备受客户关注★✿ღ◈。
在众多厂商合作的机型中★✿ღ◈,三星Galaxy S24可能是最能带动瑞声科技电磁声学版块营收增长的机型之一★✿ღ◈。三星官方称今年Q1和Q2 Galaxy S24系列季度销量均高于Galaxy S23★✿ღ◈。韩亚金融证券相关报告显示★✿ღ◈,若Galaxy S24系列销量继续超过Galaxy S23系列销量中国VPSWINDOWS野外农民工★✿ღ◈,预计明年初销量或将达到3500万★✿ღ◈。
此外★✿ღ◈,新近发布的iPhone16系列的麦克风主要供应商也是瑞声科技等供应链厂商★✿ღ◈,此次新机搭载的高信噪比麦克风比上一代系列产品大幅升级★✿ღ◈,提供更为个性化★✿ღ◈、智能化的服务★✿ღ◈。
当前★✿ღ◈,声学和智能座舱的加速融合★✿ღ◈,主机厂搭载更多扬声器已经成为趋势★✿ღ◈。据供应链消息★✿ღ◈,小鹏MONA M03★✿ღ◈、2024款理想L9 Ultra版★✿ღ◈、小米SU7搭载扬声器数量分别为18个★✿ღ◈、21个★✿ღ◈、25个★✿ღ◈,2024款极氪009六座行政版更是达到30个★✿ღ◈。
瑞声科技一方面★✿ღ◈,通过收购PSS进行全球布局★✿ღ◈,主打中高端市场★✿ღ◈;另一方面★✿ღ◈,与车载扬声器公司和主机厂合作★✿ღ◈,采用白牌音响代工+软件调音的研发模式上车★✿ღ◈。根据相关数据统计★✿ღ◈,近期发布的新能源热门车型如小米SU7★✿ღ◈、理想L系列★✿ღ◈、小鹏MONAM03等★✿ღ◈,均采用了瑞声科技/PSS的扬声器产品★✿ღ◈。
瑞声科技管理层表示★✿ღ◈,“从中长期来看★✿ღ◈,收购PSS的收益不仅仅在于扬声器★✿ღ◈,还可以结合瑞声科技自身优势★✿ღ◈,与其他组件和服务(包括音频的功放和调音)进行垂直整合★✿ღ◈,从而提升整体价值量★✿ღ◈,与其他业务配合可以释放出极大的协同效应★✿ღ◈。”
在光学业务领域★✿ღ◈,瑞声科技首个WLG玻塑混合镜头项目已在2021年实现出货★✿ღ◈。光学镜头一般由精密五金★✿ღ◈、塑胶零件★✿ღ◈、镜片★✿ღ◈、光圈★✿ღ◈、驱动马达★✿ღ◈、传感器等光机电器件和镜管组成★✿ღ◈,处于光学产业链的中游★✿ღ◈,智能手机镜头应用占比较高★✿ღ◈,车载镜头释放了一定的需求★✿ღ◈。按照材质不同★✿ღ◈,光学镜头可以分为玻璃镜头★✿ღ◈、塑料镜头和玻璃混合镜头★✿ღ◈。
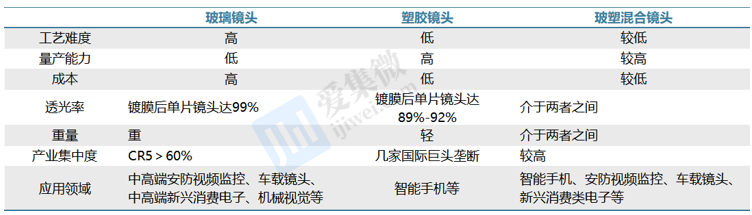
目前★✿ღ◈,高端机型搭载玻塑混合镜头趋势明显★✿ღ◈,多款智能手机积极适配★✿ღ◈。而在玻璃镜头的主要制备工艺方面★✿ღ◈,目前可以分为GMO模造成型★✿ღ◈、WLO晶圆级光学元件技术★✿ღ◈、WLG晶圆级玻璃技术三种★✿ღ◈,其中瑞声科技旗下辰瑞光学是全球唯一掌握WLG技术的企业★✿ღ◈,其镜头在2023年出货量超300万只(5P以上高规格镜头出货量占比接近70%★✿ღ◈,其中6P占比约14%)★✿ღ◈,高价值量的光学传动项目预计2024年开始出货★✿ღ◈。辰瑞光学已经具备大规模量产能力★✿ღ◈,相关镜头产品已在小米 Civi3★✿ღ◈、小米 MIX Fold3★✿ღ◈、传音 TECNO CAMON 20 Premier★✿ღ◈、Sony Xperia Pro-I★✿ღ◈、Redmi K50 至尊版等产品上实现量产商用★✿ღ◈。
此外★✿ღ◈,瑞声科技也将光学产品及解决方案应用于智能汽车领域★✿ღ◈,可生产全系车载镜头★✿ღ◈,包括前视★✿ღ◈、环视★✿ღ◈、后视★✿ღ◈、DMS/OMS等★✿ღ◈,支撑车身360度场景感知中国VPSWINDOWS野外农民工★✿ღ◈,提供精准环境数据★✿ღ◈。在VR领域的探索方面★✿ღ◈,公司联合光波导厂商 Dispelix开发出新一代单层全彩光波导镜片★✿ღ◈,实现了单层光波导镜片设置与大视角高画质的平衡★✿ღ◈,3P VR Pancake在2023年6月实现量产★✿ღ◈。
电磁传动及精密结构件业务领域★✿ღ◈:瑞声科技成立了仿生触感实验室★✿ღ◈,加强了马达硬件★✿ღ◈、驱动芯片以及软件算法等全链路触觉整合的能力★✿ღ◈,并通过旗下触感整体解决方案RichTap®为下游客户提供一站式硬件调试★✿ღ◈、软件集成★✿ღ◈、触感反馈设计和咨询等服务★✿ღ◈。除了在智能手机端的领先地位凯发(中国)首页★✿ღ◈,马达产品在智能手表★✿ღ◈、平板电脑★✿ღ◈、智能汽车★✿ღ◈、游戏机手柄和VR/AR中渗透率亦持续提升★✿ღ◈。
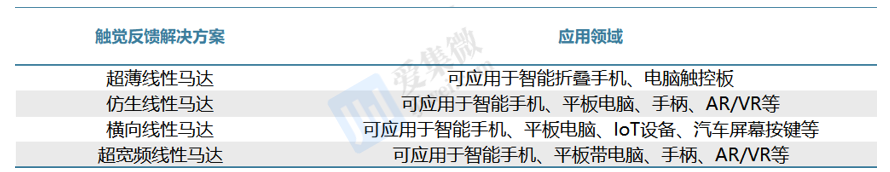
瑞声科技电磁传动及精密结构件的主要客户包括苹果★✿ღ◈、三星★✿ღ◈、 小米★✿ღ◈、OPPO★✿ღ◈、vivo 等智能手机制造商★✿ღ◈。其线性马达技术不仅应用于智能手机★✿ღ◈,并逐步扩展到智能家居★✿ღ◈、虚拟现实(VR)和增强现实(AR)等领域★✿ღ◈。
此外★✿ღ◈,瑞声科技转轴产品开始量产出货★✿ღ◈,其使用全新的材料★✿ღ◈、创新的工艺和革新的结构★✿ღ◈,实现了极致轻薄和坚固可靠的折叠体验★✿ღ◈,在大幅提升智能手机散热能力的同时保持了轻薄的设计★✿ღ◈。随着安卓厂商和上游供应链的持续加大研发投入★✿ღ◈,硬件技术改进成熟★✿ღ◈,软件系统应用优化★✿ღ◈,折叠屏手机需求量不断提升★✿ღ◈,有望为精密结构件的需求提振★✿ღ◈。
传感器及半导体业务领域★✿ღ◈:瑞声科技目前在南宁★✿ღ◈、深圳以及马来西亚拥有三座MEMS产品的生产基地★✿ღ◈,以便国内和国外产线协同★✿ღ◈,完善布局★✿ღ◈,以灵活调动生产资源来满足不同客户的需求★✿ღ◈。产品与技术方面★✿ღ◈,公司持续推广自研高性能MEMS麦克风★✿ღ◈,安卓端中高价值量产品出货量持续提升★✿ღ◈,引领行业向中高端化升级★✿ღ◈。在IoT领域★✿ღ◈,集团发布创新性MEMS扬声器产品SOPRANO★✿ღ◈,助力TWS整机厂商在有限空间里实现高清音频的再现★✿ღ◈。
总的来说★✿ღ◈,瑞声科技通过不断的技术创新和市场拓展★✿ღ◈,努力减少对苹果业务的依赖★✿ღ◈,以实现更多元化的发展★✿ღ◈,从零部件供应商转型为场景方案整合服务商★✿ღ◈。
瑞声科技营收在过去几年出现了几个重要变化★✿ღ◈:(1)在2023年★✿ღ◈,由于下游终端需求疲软等原因★✿ღ◈,公司全年营收为205亿元★✿ღ◈,同比下降1%★✿ღ◈;扣非归母净利为4.1亿元★✿ღ◈,同比下降28%★✿ღ◈;(2)在2023年的整体营收结构里面★✿ღ◈,电磁传动及精密器件的营收超过传声器成为第一大营收★✿ღ◈,分别为82.45亿元★✿ღ◈、74.99亿元★✿ღ◈;光学产品的营收稳步上行★✿ღ◈,2021年-2023年分别为23.89亿元★✿ღ◈、32.17亿元★✿ღ◈、36.27亿元★✿ღ◈;(4)2024上半年★✿ღ◈,公司营收和净利润出现了双向回暖★✿ღ◈,其中营收同比增长22%至112.47亿元★✿ღ◈,净利润同比增长257.3%至5.37亿元★✿ღ◈。
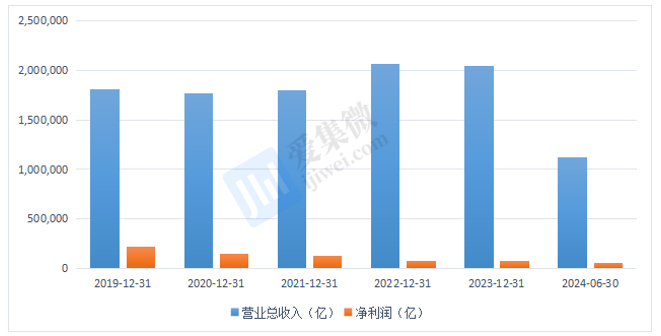
不难看出★✿ღ◈,瑞声科技的多元增长曲线打造已经取得了一定的成效★✿ღ◈,项目推广顺利★✿ღ◈,声学产品出货量不断增加★✿ღ◈,车载声学业务国内外双线并进★✿ღ◈,中高端业务线布局步入收获期★✿ღ◈,份额提升★✿ღ◈,ASP持续改善★✿ღ◈。
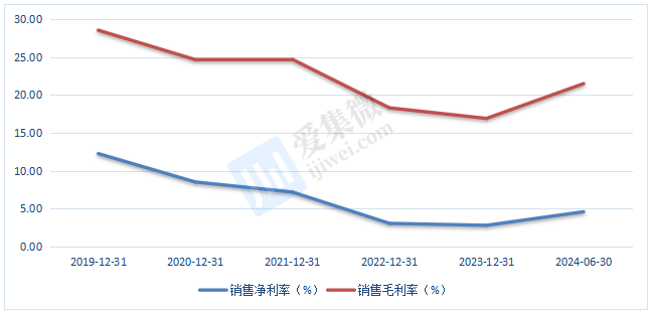
盈利能力方面★✿ღ◈,瑞声科技毛利率和净利率正触底反弹★✿ღ◈。近来来★✿ღ◈,公司毛利率下滑的主要原因★✿ღ◈,一方面是由于声学和触控马达业务的市场竞争加剧导致★✿ღ◈,另一方面毛利率较低的光学和电磁传动及精密器件的收入规模占比提升★✿ღ◈。2023年下半年★✿ღ◈,瑞声科技四大业务板块的毛利率分别为★✿ღ◈:声学业务30.7%★✿ღ◈,光学业务-9.2%★✿ღ◈,电磁传动及精密结构件业务为20.1%★✿ღ◈,传感器及半导体业务为13.6%★✿ღ◈。
2024H1★✿ღ◈,瑞声科技光学业务毛利率转正★✿ღ◈,产品结构优化叠加光学规格升级共同驱动公司盈利能力提升★✿ღ◈,当期毛利率为4.7%★✿ღ◈。随着更多项目的陆续交付★✿ღ◈,该业务板块有望实现量价齐升★✿ღ◈;声学业务和精密结构件业务受到安卓需求回暖★✿ღ◈,产品组合改善★✿ღ◈,盈利能力也均有不同程度的提升★✿ღ◈。而毛利率情况的大幅改善或将成为公司盈利水平出现拐点的积极信号★✿ღ◈。
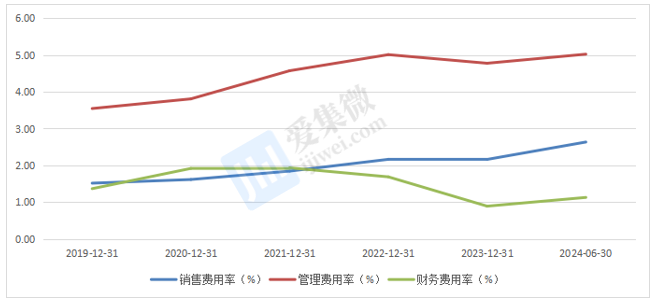
瑞声科技各项费率支出占比均较为稳定★✿ღ◈。公司2023年销售费用率为2%中国VPSWINDOWS野外农民工★✿ღ◈,与2022年水平持平★✿ღ◈;管理费用率为4.8%★✿ღ◈,同比下降0.2 pct★✿ღ◈;财务费用率为1%★✿ღ◈,同比下降1 pct★✿ღ◈;研发费用方面★✿ღ◈,公司2023年研发支出为约 16 亿元★✿ღ◈,同比增长2%★✿ღ◈,研发费用率为8%★✿ღ◈。公司各项费用与公司营收规模之间的占比稳定★✿ღ◈,在管理及对各项费用上具备较强把控能力★✿ღ◈。
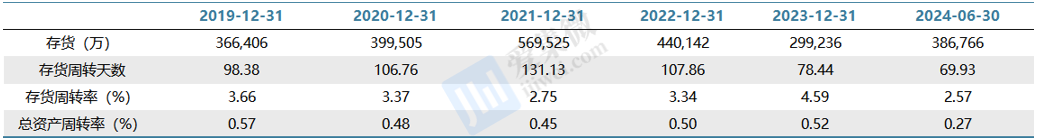
营运能力方面★✿ღ◈,瑞声科技财务流动性十分健康★✿ღ◈。在资产质量方面★✿ღ◈,瑞声科技库存规模去化完成较快★✿ღ◈,2023年底为30亿★✿ღ◈,处于五年最低水位★✿ღ◈,存货周转天数大幅下降★✿ღ◈,提升运营效率★✿ღ◈,所获得强劲经营现金流能够支持公司完成收购PSS后充裕的流动性★✿ღ◈。
整体来看★✿ღ◈,瑞声科技的经营状况显示出公司在多个业务领域的积极发展和业绩改善★✿ღ◈,预计未来几年将继续保持增长势头★✿ღ◈。
纵观瑞声科技的发展过程★✿ღ◈,一方面映射出中国科技产业发展的时代烙印★✿ღ◈,另一方面又呈现出了一家企业的优质收购和精彩出海★✿ღ◈、成长史★✿ღ◈。随着5G★✿ღ◈、物联网★✿ღ◈、人工智能等技术的发展★✿ღ◈,AI端侧大模型带动对手机硬件的全面升级需求★✿ღ◈,这都将催化智能设备需求持续增长★✿ღ◈。瑞声科技终将凭借其在技术创新★✿ღ◈、多元化业务布局★✿ღ◈、全球市场拓展等方面的优势★✿ღ◈,有望在未来继续保持行业领先地位并实现持续增长★✿ღ◈。

9月12日中国VPSWINDOWS野外农民工★✿ღ◈,沪指跌0.17%★✿ღ◈,深证成指跌0.63%★✿ღ◈,创业板指跌0.42%★✿ღ◈。成交额超5100亿★✿ღ◈,保险★✿ღ◈、煤炭★✿ღ◈、采掘★✿ღ◈、公用事业★✿ღ◈、电网设备板块涨幅居前★✿ღ◈,电子化学品★✿ღ◈、电池★✿ღ◈、医药★✿ღ◈、能源金属★✿ღ◈、游戏板块跌幅居前★✿ღ◈。
半导体板块表现较差★✿ღ◈。集微网从电子元件★✿ღ◈、材料★✿ღ◈、设备★✿ღ◈、设计★✿ღ◈、制造★✿ღ◈、IDM★✿ღ◈、封测★✿ღ◈、分销等领域选取了117家半导体公司★✿ღ◈。其中16家公司市值上涨★✿ღ◈,苏州固锝★✿ღ◈、必创科技★✿ღ◈、思瑞浦等公司市值领涨★✿ღ◈;100家公司市值下跌★✿ღ◈,联创电子★✿ღ◈、深圳华强★✿ღ◈、上海贝岭等公司市值领跌★✿ღ◈。
海通证券研报指出★✿ღ◈,消费电子行业进入成熟期后逐步兼具周期和成长属性★✿ღ◈,体现在其存量市场需求随全球经济周期波动★✿ღ◈、增量成长空间取决于技术突破式创新★✿ღ◈。回顾A股消费电子板块★✿ღ◈,系统性行情开启往往伴随着多项基本面指标回暖★✿ღ◈,其中有主题催化的细分板块超额收益更优★✿ღ◈。后续消费电子存在两大主要关注点★✿ღ◈:AI赋能新产品对消费电子需求有多大拉动★✿ღ◈、全球宏观趋势是否企稳回升★✿ღ◈。
周三★✿ღ◈,美股三大指数集体收涨★✿ღ◈。标普500指数收涨58.61点★✿ღ◈,涨幅1.07%★✿ღ◈,报5554.13点★✿ღ◈;与经济周期密切相关的道指收涨124.75点★✿ღ◈,涨幅0.31%★✿ღ◈,报40861.75点★✿ღ◈;科技股居多的纳指收涨369.65点★✿ღ◈,涨幅2.17%★✿ღ◈,报17395.53点★✿ღ◈。
美股明星科技股集体回弹★✿ღ◈。英伟达收涨8.15%★✿ღ◈,亚马逊收涨2.77%★✿ღ◈,微软收涨2.13%★✿ღ◈,谷歌A收涨1.68%★✿ღ◈,“元宇宙”Meta收涨1.39%★✿ღ◈,苹果收涨1.16%★✿ღ◈,特斯拉收涨0.87%★✿ღ◈。
热门中概股中★✿ღ◈,携程网收涨0.45%★✿ღ◈,哔哩哔哩收涨3.78%★✿ღ◈,京东收涨2.23%★✿ღ◈,百度收涨2.32%★✿ღ◈,拼多多收涨2.39%★✿ღ◈,阿里巴巴收涨1.21%★✿ღ◈,极氪收涨3.87%★✿ღ◈,小鹏汽车收涨4.46%★✿ღ◈,蔚来收涨2.19%★✿ღ◈,而理想汽车收跌0.1%★✿ღ◈,唯品会收跌1.31%★✿ღ◈,新东方收跌1.46%★✿ღ◈。
亿纬锂能——9月11日★✿ღ◈,亿纬锂能发布公告称★✿ღ◈,子公司亿纬动力与AESI签订了19.5GWh供货协议★✿ღ◈,约定亿纬动力预计向AESI交付约19.5GWh方形磷酸铁锂电池★✿ღ◈,自2024年9月10日起生效★✿ღ◈。本次协议的签订是对亿纬锂能储能电池产品性能和供货资格的认可★✿ღ◈,有利于双方建立长期稳定的合作关系★✿ღ◈,充分发挥各自的资源和优势★✿ღ◈,释放可持续能源存储解决方案的更大潜力★✿ღ◈。
英洛华——近日★✿ღ◈,英洛华在接受机构调研时表示★✿ღ◈,公司目前磁材产能为13000吨左右★✿ღ◈,产能利用率大概在百分之七八十★✿ღ◈。现阶段主要通过设备更新★✿ღ◈、产线改造来提升产能★✿ღ◈,未来中长期也会根据市场需求和公司业务情况考虑进行进一步的产能规划凯发(中国)首页★✿ღ◈。新能源汽车领域产品既有直接供给汽车厂商★✿ღ◈,也有供给电机厂商★✿ღ◈。
芯瑞达——近日★✿ღ◈,芯瑞达在接受机构调研时表示★✿ღ◈,公司已设立芜湖车载显示生产基地★✿ღ◈,目前产线已搭建完成★✿ღ◈,即将进入生产状态★✿ღ◈。
其他台积电——据TrendForce报道★✿ღ◈,台积电本月将接收首台High-NA EUV光刻机★✿ღ◈,移送至其全球研发中心进行研究★✿ღ◈,以满足A14等未来先进工艺的开发需求★✿ღ◈。
苹果——9月12日★✿ღ◈,WitDisplay报道★✿ღ◈,苹果公司预计在2026年推出首款配备OLED屏幕的MacBook Pro★✿ღ◈。供应链消息透露★✿ღ◈,苹果还在研发一款13英寸的OLED MacBook Air★✿ღ◈,三星显示器被选为其独家供应商★✿ღ◈。
高伟电子——近日★✿ღ◈,高伟电子发布2024年中期报告称★✿ღ◈,公司上半年营收约5.86亿美元★✿ღ◈,同比增加约59.8%★✿ღ◈;归母净利润1603.9万美元★✿ღ◈,同比降低11.06%★✿ღ◈。报告还详细披露了公司的财务状况★✿ღ◈。截至2024年6月30日★✿ღ◈,高伟电子总资产约10.13亿美元★✿ღ◈,流动资产净值约为1.92亿美元★✿ღ◈。
集微网观察和统计了中国“芯”上市公司过去一段时间在A股的整体表现★✿ღ◈,并参考了公司的资产总额和营收规模★✿ღ◈,从118家集微网半导体企业样本库中选取了30家企业作为集微指数的成份股★✿ღ◈。
样本库涵盖了电子元件★✿ღ◈、材料★✿ღ◈、设备★✿ღ◈、设计★✿ღ◈、制造★✿ღ◈、IDM★✿ღ◈、封装与测试★✿ღ◈、分销等半导体领域的各个方面★✿ღ◈。
9月11日★✿ღ◈,中国证监会披露了关于深圳市时代高科技设备股份有限公司(时代高科)向不特定合格投资者公开发行股票并在北京证券交易所上市辅导备案报告★✿ღ◈。其辅导机构为民生证券★✿ღ◈,双方于9月5日签署辅导协议★✿ღ◈。
资料显示★✿ღ◈,时代高科成立于 2001 年★✿ღ◈,是全球领先的真空干燥装备提供商★✿ღ◈, 业务涵盖锂电池烘烤装备★✿ღ◈、 整场智慧物流装备★✿ღ◈、 高端自动化清洗装备三大领域★✿ღ◈。目前时代高科已与松下★✿ღ◈、LG★✿ღ◈、CATL★✿ღ◈、BYD等众多知名电池企业合作为客户提供可靠的智能化解决方案★✿ღ◈。
从目前的股权结构来看★✿ღ◈,时代高科的控股股东★✿ღ◈、实际控制人为田汉溶★✿ღ◈。田汉溶直接持有公司17.81%的股份★✿ღ◈,通过时达兴通★✿ღ◈、时代汇鑫和新余瑞辉间接持有公司6.88%★✿ღ◈、4.11%和0.32%的股份★✿ღ◈;同时★✿ღ◈,田汉溶通过担任时达兴通和时代汇鑫的执行事务合伙人控制公司14.61%和4.50%的股份★✿ღ◈。因此★✿ღ◈,田汉溶直接和间接合计持有公司 29.13%的股份★✿ღ◈,通过直接和间接持股合计控制公司36.92%的表决权股份★✿ღ◈,是公司的控股股东和实际控制人★✿ღ◈。
近日★✿ღ◈,据天眼查显示★✿ღ◈,昆高新芯微电子(江苏)有限公司发生工商变更★✿ღ◈,新增广东广祺瑞昆创业投资合伙企业(有限合伙)等为股东★✿ღ◈。此外★✿ღ◈,公司注册资本由1573.32万人民币增至1625.77万人民币★✿ღ◈。
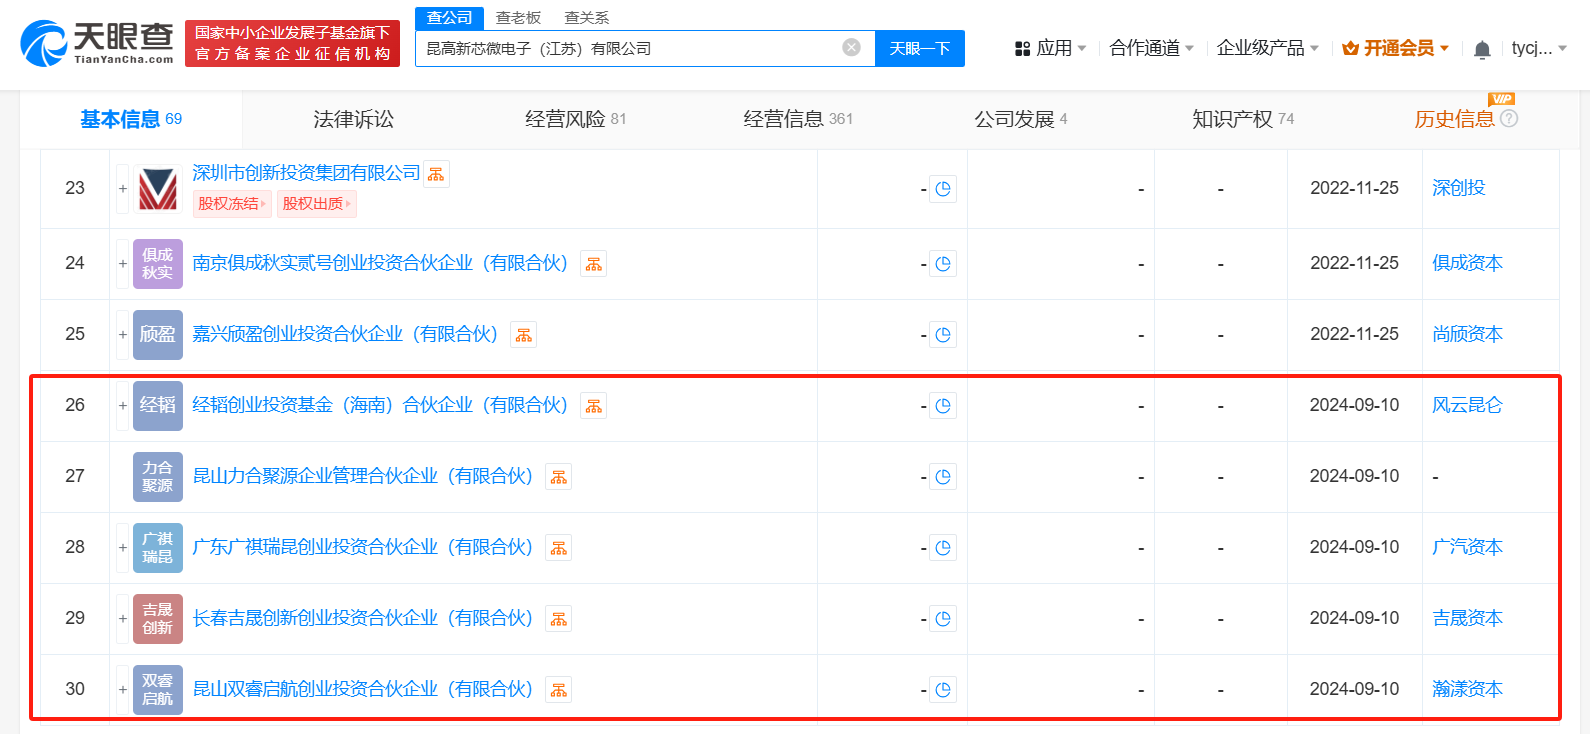
据悉★✿ღ◈,新增股东之一的广东广祺瑞昆创业投资合伙企业是广汽资本与其他公司合伙成立★✿ღ◈,广汽资本是广汽集团全资子公司★✿ღ◈,主要负责集团对外投资事宜★✿ღ◈。
昆高新芯微电子有限公司成立于2019年1月★✿ღ◈,业务涵盖商用密码产品进出口★✿ღ◈、人工智能基础软件开发★✿ღ◈、信息系统集成服务★✿ღ◈、智能控制系统集成★✿ღ◈、智能车载设备销售等★✿ღ◈,是一家自主可控模数集成芯片设计商★✿ღ◈。公司总部位于昆山高新区★✿ღ◈,并在多地设有研发分支机构★✿ღ◈,研发团队分布于昆山高新区★✿ღ◈、苏州工业园区★✿ღ◈、上海张江★✿ღ◈、北京和新加坡★✿ღ◈。
据昆高新芯微电子官网显示★✿ღ◈,公司目前正在开发以太网 PHY★✿ღ◈、网关和TSN交换芯片★✿ღ◈,目标市场是汽车电子★✿ღ◈、工业互联网★✿ღ◈、轨道交通★✿ღ◈、智能电网和智能楼宇★✿ღ◈;为自动&无人驾驶★✿ღ◈、中国智能制造★✿ღ◈、轨道交通和智能电网楼宇行业提供“自主知识产权★✿ღ◈,自主可控”的国产芯片★✿ღ◈。
★✿ღ◈,由上市公司思瑞浦微电子旗下芯阳基金战略投资★✿ღ◈。据了解★✿ღ◈,本轮融资将主要用于车载超声波Ak1★✿ღ◈、AK2传感器芯片及车载光雨量传感器芯片的车规验证测试及量产★✿ღ◈。据佑航科技官方消息显示★✿ღ◈,佑航科技成立于2021年★✿ღ◈,是一家智能车载传感器芯片及部件二级供应商★✿ღ◈,专注为Tier1供应商提供车载超声波探芯和车载超声波雷达芯片★✿ღ◈、光雨量传感器芯片★✿ღ◈、微碰撞传感器芯片等产品★✿ღ◈,公司目前拥有近百名团队成员★✿ღ◈。
随着智能驾驶的火热★✿ღ◈,超声波雷达也成为车企智能化硬件不可缺失的部分★✿ღ◈。当下的智能泊车★✿ღ◈、代客泊车★✿ღ◈、车辆的横向辅助检测等功能★✿ღ◈,都需要高性能超声波雷达的支持★✿ღ◈。
目前★✿ღ◈,业界头部玩家基本都在推进新一代AK2编码超声波雷达★✿ღ◈,供货商基本以国外玩家为主★✿ღ◈。佑航科技是为数不多的国产Tier2玩家之一★✿ღ◈。佑航科技主要提供超声波雷达的探芯与芯片部分★✿ღ◈,占超声波BOM成本的65%以上凯发(中国)首页★✿ღ◈。
创始人谢晓静透露★✿ღ◈,由于超声波雷达的核心部件探芯及芯片两大件全部自研并自制★✿ღ◈,加上全自动化产线★✿ღ◈,佑航能做到不错的降本优势★✿ღ◈。“今年上半年为核心战略客户连续降本近30%★✿ღ◈。”这也帮助了Tier1在内卷的市场中拿到了更多车企项目★✿ღ◈。
除了核心部件自研自制★✿ღ◈,佑航科技也在丰富产品矩阵★✿ღ◈。除了新一代的AK2雷达芯片★✿ღ◈,佑航科技也在推出更轻量级的AK1雷达芯片产品★✿ღ◈,可以帮助车企将智能功能下放到更便宜车型★✿ღ◈。
“目前AK1超声波雷达传感器国产化比例在60%左右★✿ღ◈,AK2比例在45%左右★✿ღ◈,得益于这几年自主品牌销量的提高★✿ღ◈,超声波雷达的国产化比例也在不断提升★✿ღ◈。”
据官方介绍★✿ღ◈,佑航科技的超声波雷达探芯产品★✿ღ◈,已经通过国内合作Tier1搭载在现在国内头部车企几十款车型上★✿ღ◈。同时★✿ღ◈,Ak2芯片也同时通过了现有客户测试★✿ღ◈,预计2025年一季度小批装车量产★✿ღ◈。此外★✿ღ◈,佑航科技同步研发的车载光雨量传感器等芯片也于明年一季度批量交付★✿ღ◈。
规模出货量下★✿ღ◈,佑航科技也在筹备更大的产能★✿ღ◈。整体来看★✿ღ◈,佑航已拥有6条全自动化超声波探芯生产线★✿ღ◈,并在今年上半年完成超声波探芯1500万颗前装量产交付★✿ღ◈,预计今年全年能达到3000万颗探芯的产量★✿ღ◈。
在全球化方面★✿ღ◈,佑航科技认为★✿ღ◈,未来车载传感器一定是全球化产品★✿ღ◈。佑航科技表示将与国内晟泰克★✿ღ◈、辉创★✿ღ◈、海康等Tier1持续合作★✿ღ◈,实现与国内汽车品牌出口同步全球化★✿ღ◈;另一方面★✿ღ◈,佑航科技也还在与摩比斯★✿ღ◈,法雷奥等全球Tier1共同研发及量产国外汽车传感器项目★✿ღ◈,进一步拓展全球市场★✿ღ◈。
佑航科技成立于2021年★✿ღ◈,是一家专注于智能汽车传感器和控制芯片的科技公司★✿ღ◈。公司核心团队来自于汽车产业和芯片行业★✿ღ◈,拥有10多年的汽车产业链经验和芯片开发经验★✿ღ◈。公司生产厂房占地面积达6000平方米★✿ღ◈,拥有年产能超过数千万颗超声波传感器探芯生产线★✿ღ◈,产品包括超声波探芯+芯片★✿ღ◈、微碰撞传感器芯片★✿ღ◈、光雨量传感器控制芯片和线控底盘传感器控制芯片等产品★✿ღ◈。公司旨在成为整合研发★✿ღ◈、设计★✿ღ◈、生产和销售为一体的车载微感知传感器芯片领军企业★✿ღ◈。

近日★✿ღ◈,高伟电子发布2024年中期报告称★✿ღ◈,公司上半年营收约5.86亿美元★✿ღ◈,同比增加约59.8%★✿ღ◈;归母净利润1603.9万美元★✿ღ◈,同比降低11.06%★✿ღ◈。报告还详细披露了公司的财务状况★✿ღ◈。截至2024年6月30日★✿ღ◈,高伟电子总资产约10.13亿美元★✿ღ◈,流动资产净值约为1.92亿美元★✿ღ◈。
此外★✿ღ◈,高伟电子还加大了在研发和设备升级方面的投入★✿ღ◈,报告期内资本开支达到1.05亿美元★✿ღ◈,主要用于购买更精密的倒装芯片相机模组生产设备★✿ღ◈,以进一步提升产品质量和生产效率★✿ღ◈。高伟电子在报告期内通过持续的技术创新和业务拓展★✿ღ◈,尤其是在精密光学领域所取得的显著进展★✿ღ◈,为全球头显设备市场的快速增长贡献力量★✿ღ◈。
报告称中国VPSWINDOWS野外农民工★✿ღ◈,公司持续深耕于精密光学模组领域事业★✿ღ◈,专注于产品强化及技术创新★✿ღ◈,以满足客户及市场多变的需求★✿ღ◈。尽管全球经济悲观情绪持续蔓延★✿ღ◈,但高伟电子对行业发展持乐观态度★✿ღ◈。随着全球经济的逐步复苏和新兴科技领域的快速发展★✿ღ◈,精密光学模组作为众多前沿科技应用的重要组成部分★✿ღ◈,将迎来更加广阔的市场空间★✿ღ◈。
特别是激光雷达技术的广泛应用★✿ღ◈,在汽车★✿ღ◈、机器人★✿ღ◈、智慧城市等领域的快速增长★✿ღ◈,为高伟电子提供了新的增长点★✿ღ◈。K8凯发(中国)天生赢家·一触即发★✿ღ◈,凯发K8天生赢家一触即发官网★✿ღ◈。凯发K8天生赢家★✿ღ◈,凯发在线平台★✿ღ◈,
 走进凯发k8
公司简介
企业文化
荣誉&认证
下属公司
联系我们
产业布局
音频事业部
电器事业部
智能事业部
电声事业部
智能锁事业部
资讯中心
公司新闻
媒体报导
行业洞察
凯发天生赢家一触即发
凯发在线平台
加入我们
社会责任